Tham Vấn Pháp Luật
  • An Ninh – Trật Tự
  • Giáo dục
  • Kinh tế
  • Kinh tế hội nhập
  • Luật sư
  • Nghiên cứu – Trao đổi
  • Pháp luật
  • Quốc tế
  • Xã hội
  • An Ninh – Trật Tự
  • Giáo dục
  • Kinh tế
  • Kinh tế hội nhập
  • Luật sư
  • Nghiên cứu – Trao đổi
  • Pháp luật
  • Quốc tế
  • Xã hội
Không có kết quả
Xem tất cả kết quả
Tham Vấn Pháp Luật
Không có kết quả
Xem tất cả kết quả
Trang chủ Nghiên cứu – Trao đổi

Miễn thuế thu nhập khi bán nhà đất duy nhất sở hữu từ 183 ngày 

Tháng Bảy 6, 2026
trong Nghiên cứu – Trao đổi
Miễn thuế thu nhập khi bán nhà đất duy nhất sở hữu từ 183 ngày 

Người bán nhà hoặc mảnh đất là bất động sản duy nhất mình có quyền sở hữu, quyền sử dụng tối thiểu 183 ngày sẽ được miễn thuế thu nhập cá nhân. 

Chính phủ đã ban hành Nghị định số 253/2026 quy định chi tiết thi hành luật Thuế thu nhập cá nhân có hiệu lực từ ngày 1/7, trong đó đáng chú ý nhất là trường hợp cá nhân sở hữu duy nhất một bất động sản sẽ được miễn thuế thu nhập cá nhân 2% từ chuyển nhượng bất động sản.
Miễn thuế thu nhập khi bán nhà đất duy nhất sở hữu từ 183 ngày.

Cụ thể, người chỉ có duy nhất một nhà ở hoặc một thửa đất ở tại Việt Nam khi bán tài sản này sẽ được miễn thuế. Quy định không áp dụng đối với trường hợp chuyển nhượng nhà ở, công trình xây dựng hình thành trong tương lai.

Để được miễn thuế, người chuyển nhượng phải sở hữu nhà, đất tối thiểu 183 ngày (6 tháng) tính đến thời điểm bán. Thời hạn này tính từ ngày cấp sổ đỏ (giấy chứng nhận) lần đầu, kể cả khi đã cấp đổi hoặc cấp lại.

Đồng thời, người bán phải chuyển nhượng toàn bộ nhà hoặc quyền sử dụng đất. Tức là nếu chỉ bán một phần nhà, đất thì phần chuyển nhượng đó không được miễn thuế.
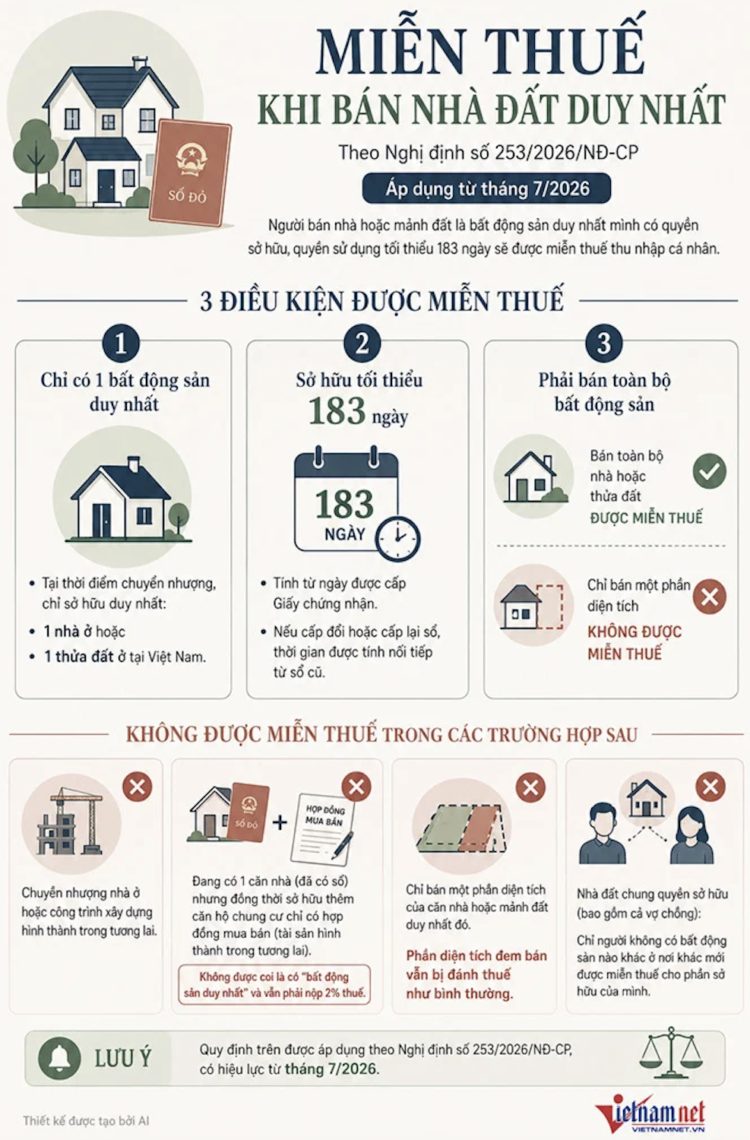
Đồ họa: Vietnamnet.

Trường hợp cá nhân có người đứng chung quyền sở hữu nhà ở, quyền sử dụng đất ở (bao gồm cả vợ/chồng) thì chỉ cá nhân chưa có quyền sở hữu nhà ở, quyền sử dụng đất ở nơi khác được miễn thuế; cá nhân có chung quyền sở hữu nhà ở, quyền sử dụng đất ở còn có quyền sở hữu nhà ở, quyền sử dụng đất ở khác không được miễn thuế.

Cá nhân tự kê khai về sở hữu nhà và chịu trách nhiệm đối với thông tin này. Trường hợp kê khai sai, cơ quan thuế sẽ truy thu và xử phạt theo quy định.

Nghị định cũng tiếp tục miễn thuế thu nhập cá nhân khi chuyển nhượng, thừa kế hoặc tặng cho bất động sản giữa các thành viên ruột thịt trong gia đình. Quy định này áp dụng cho vợ chồng, bố mẹ với con (gồm con nuôi), ông bà và cháu, anh chị em ruột, bố mẹ chồng với con dâu, bố mẹ vợ với con rể.

Việc phân chia bất động sản giữa vợ chồng khi ly hôn theo thỏa thuận hoặc phán quyết của tòa án cũng thuộc diện được miễn thuế thu nhập cá nhân.

PV

https://taichinhdoanhnghiep.net.vn/mien-thue-thu-nhap-khi-ban-nha-dat-duy-nhat-so-huu-tu-183-ngay-d68027.html
Bài viết liên quan

Luật gia Hồ Minh Sơn: Quyết định bản án, hội thẩm hay thẩm phán có quyền cao hơn và làm hội thẩm nhân dân trong các phiên tòa, cần nộp đơn ở đâu?
Nghiên cứu – Trao đổi

Luật gia Hồ Minh Sơn: Quyết định bản án, hội thẩm hay thẩm phán có quyền cao hơn và làm hội thẩm nhân dân trong các phiên tòa, cần nộp đơn ở đâu?

Tháng Mười 7, 2026
Toà án phải công khai thông tin thụ lý vụ án, phiên tòa, bản án có hiệu lực 
Nghiên cứu – Trao đổi

Toà án phải công khai thông tin thụ lý vụ án, phiên tòa, bản án có hiệu lực 

Tháng Mười 4, 2026
Những thông tin toà án bắt buộc phải công khai từ tháng 10 
Nghiên cứu – Trao đổi

Những thông tin toà án bắt buộc phải công khai từ tháng 10 

Tháng Mười 4, 2026
Luật gia Hồ Minh Sơn: Tình huống pháp lý liên quan nhà văn Gào và vụ xô xát tại quán ăn ở Ninh Bình
Nghiên cứu – Trao đổi

Luật gia Hồ Minh Sơn: Tình huống pháp lý liên quan nhà văn Gào và vụ xô xát tại quán ăn ở Ninh Bình

Tháng Mười 3, 2026
Bài sau
Luật gia Hồ Minh Sơn: Tình huống pháp lý ly hôn, chia tài sản khi nguyên đơn bị bắt và phân biệt hợp đồng mua bán hay thỏa thuận vay vốn

Luật gia Hồ Minh Sơn: Tình huống pháp lý ly hôn, chia tài sản khi nguyên đơn bị bắt và phân biệt hợp đồng mua bán hay thỏa thuận vay vốn

Recommended

Cao đẳng Cộng đồng Đắk Nông: Nơi cung ứng nguồn nhân lực chất lượng – Nhiều chính sách ưu đãi thu hút học sinh học nghề

Cao đẳng Cộng đồng Đắk Nông: Nơi cung ứng nguồn nhân lực chất lượng – Nhiều chính sách ưu đãi thu hút học sinh học nghề

3 năm trước
TS. Hồ Minh Sơn phân tích yếu tố pháp lý về người mẹ sát hại con để trục lợi bảo hiểm ở Quảng Nam và báo tin giả bị cướp để che giấu nợ nần, đối diện mức án nào?

TS. Hồ Minh Sơn phân tích yếu tố pháp lý về người mẹ sát hại con để trục lợi bảo hiểm ở Quảng Nam và báo tin giả bị cướp để che giấu nợ nần, đối diện mức án nào?

2 năm trước

Popular News

    Về chúng tôi

    Trung tâm tư vấn pháp luật Toàn Tâm (TTLCC) số giấy phép 36/TP/ĐKHĐ-TT do Sở Tư pháp Hà Nội cấp ngày 30/05/2023


    Giấy phép trang tin điện tử tổng hợp số 202/GP-TTĐT do Sở Thông tin Truyền thông Thành phố Hà Nội cấp ngày 21/9/2023


    Ts. Hồ Minh Sơn - Giám đốc
    Luật sư - ThS. Nguyễn Thành Hưng - Phó giám đốc
    Luật sư Phan Đức Hiếu - Phó giám đốc
    Chánh VP: Ông Hồ Vĩnh Chung

    Chuyên mục

    • An Ninh – Trật Tự
    • Giáo dục
    • Kinh tế
    • Kinh tế hội nhập
    • Luật sư
    • Nghiên cứu – Trao đổi
    • Pháp luật
    • Quốc tế
    • Uncategorized
    • Xã hội

    Trụ sở tại Hà Nội: BT01 - Galaxy 4 - KĐT Galaxy - Hà Đông - Hà Nội


    TP.HCM: 414, đường Huỳnh Tấn Phát, phường Bình Thuận, quận 7, TP.HCM


    Chi nhánh đồng Nai: Tổ 1, Khu Văn Hải, thị trấn Long Thành, huyện Long Thành, tỉnh Đồng Nai


    Trưởng Chi nhánh: Luật sư - ThS. Nguyễn Thành Hưng


    Phạm Vũ Thiên Thi - Trưởng VPGD Địa chỉ : Số 1 Đoàn Thị Điểm

    © 2022 Thamvanphapluat.vn

    Không có kết quả
    Xem tất cả kết quả
    • An Ninh – Trật Tự
    • Giáo dục
    • Kinh tế
    • Kinh tế hội nhập
    • Luật sư
    • Nghiên cứu – Trao đổi
    • Pháp luật
    • Quốc tế
    • Xã hội

    © 2022 Thamvanphapluat.vn