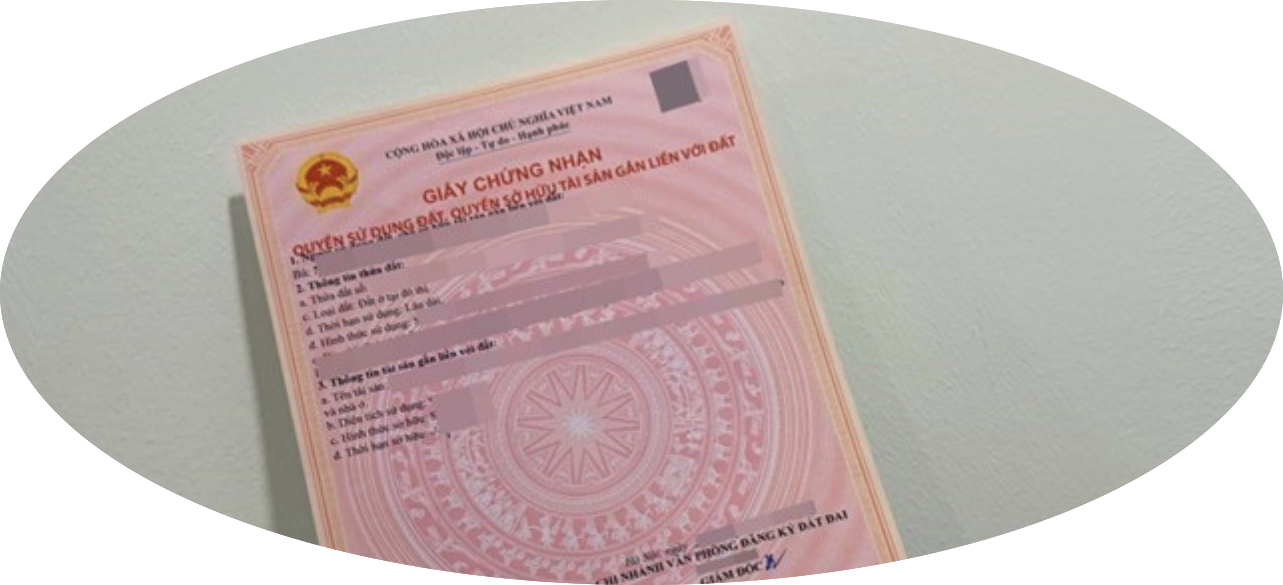
(TVPLO) – Sáng ngày 07/10/2026, Trung tâm tư vấn pháp luật Toàn Tâm (TTLCC) trả lời thư của doanh nhân yêu cầu hỗ trợ về việc có được cấp sổ đỏ khi đất ở từ năm 1995 đến nay nhưng nằm trong quy hoạch giao thông và đất được tặng cho từ năm 2016, giờ muốn chuyển sang đất ở liệu chính sách giảm tiền sử dụng đất có được thụ hưởng hay không?
Liên quan đến vấn đề này, Viện Nghiên cứu Chính sách pháp luật&Kinh tế hội nhập (IRLIE) và Viện Nghiên cứu Thị trường – Truyền thông Quốc tế (IMRIC) giao Trung tâm tư vấn pháp luật ToànTâm(TTLCC) thường xuyên tuyên truyền, phổ biến giáo dục pháp luật miễn phí cho người dân và doanh nghiệp và người yếu thế miễn phí…Theo đó, Trung tâm tư vấn pháp luật Toàn Tâm (TTLCC) xin trả lời thư về hai trường hợp cụ thể như sau:
Trường hợp thứ nhất: Đất ở từ 1995 nhưng nằm trong quy hoạch giao thông có được cấp sổ đỏhay không?
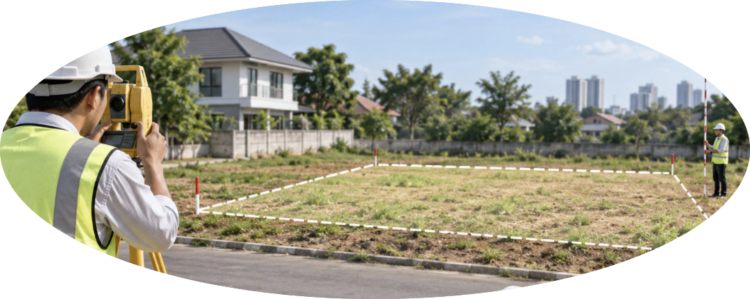
Theo thư của doanh nhân là thành viên CLB DN IMRIC – IRLIE (Viện IMRIC) nêu, gia đình sử dụng thửa đất và nhà ở từ năm 1995, mua bán bằng giấy viết tay, không có tranh chấp và đóng thuế đất phi nông nghiệp từ năm 2012 đến nay. Tuy nhiên, liệu gia đình có đủ điều kiện cấp giấy chứng nhận quyền sử dụng đất (sổ đỏ) lần đầu; là đất ở hay chỉ phần diện tích sau khi trừ đất giao thông (do đất nằm trong quy hoạch giao thông)? Đặc biệt, ba mẹ tôi vinh dự được nhà nước tặng Huân chương Kháng chiến thì được miễn, giảm tiền sử dụng đất bao nhiêu?
Qua tham chiếu tại Điều 137 – 138 – 139 – 140 Luật Đất đai 2024 có quy định việc cấp giấy chứng nhận lần đầu…Theo đó, pháp luật đất đai hiện hành, trong các trường hợp không cấp giấy chứng nhận tại khoản 1 Điều 151 Luật Đất đai năm 2024 không có trường hợp đã có thông báo thu hồi đất thì không được cấp giấy.
Căn cứ vào điểm đ khoản 1 Điều 151 quy định các trường hợp không cấp giấy chứng nhận bao gồm đất đã có quyết định thu hồi của cơ quan Nhà nước có thẩm quyền, trừ trường hợp đã quá 3 năm kể từ thời điểm có quyết định thu hồi mà không thực hiện.
Tuy nhiên, việc thể hiện thông tin quy hoạch trên Giấy chứng nhận được thực hiện theo Phụ lục số 03 ban hành kèm Thông tư 10/2024/TT-BTNMT về hồ sơ địa chính, Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất (sổ đỏ).
Đối với chính sách miễn, giảm tiền sử dụng đất đối với người có công, căn cứ vào khoản 4 Điều 49 Nghị định 102/2024 và khoản 9 Điều 17 Nghị định 103/2024 của Chính phủ (được sửa đổi, bổ sung tại Nghị định 291/2025).
Trong đó, việc miễn, giảm tiền sử dụng đất để thực hiện chính sách nhà ở, đất ở đối với người có công với cách mạng được thực hiện theo pháp luật về người có công và chỉ thực hiện khi có quyết định của cơ quan Nhà nước có thẩm quyền.
Trung tâm tư vấn pháp luật Toàn Tâm: Khuyến nghị quý doanh nhân cần tham khảo các quy định chúng tôi đã nêu ở trên và liên hệ cơ quan có thẩm quyền tại địa phương để được hướng dẫn, giải quyết trên cơ sở hồ sơ…
Trường hợp thứ hai: Đất được tặng cho từ năm 2016, hiện muốn chuyển sang đất ở có được hưởng chính sách giảm tiền sử dụng đất không?
Thành viên CLB DN IMRIC – IRLIE (Viện IMRIC) nêu câu hỏi: Đất được cha tặng cho, đã cấp giấy chứng nhận riêng cho con từ năm 2016, khi chuyển mục đích sang đất ở thì hạn mức đất ở được xác định ra sao? Nếu người sử dụng đất chưa từng được áp dụng hạn mức và có giấy chứng nhận cũ của người cha, liệu có đủ điều kiện để được giảm tiền sử dụng đất hay không?
Căn cứ vào điểm c khoản 2 Điều 10 Nghị quyết số 254/2025/QH15 ngày 11/12/2025 của Quốc hội, ngày 08/06/2026, Bộ Tài chính cho biết, Bộ đã có Công văn số 7713/BTC-QLCS gửi Thuế các tỉnh, thành phố (tại nơi nhận có Ủy ban nhân dân, Sở Tài chính, Sở Nông nghiệp và Môi trường các tỉnh, thành phố) để hướng dẫn cụ thể về phạm vi, đối tượng áp dụng của c khoản 2 Điều 10 Nghị quyết số 254/2025/QH15 và Điều 6 Nghị định số 50/2026/NĐ-CP về việc tính tiền sử dụng đất đối với hộ gia đình, cá nhân khi chuyển mục đích sử dụng đất từ đất vườn, ao, đất nông nghiệp sang đất ở.
Căn cứ vào điểm c khoản 2 Điều 10 Nghị quyết số 254/2025/QH15 bao gồm: đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở được xác định khi công nhận quyền sử dụng đất; đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền sử dụng đất; đất có nguồn gốc là đất vườn, ao gắn liền đất ở do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01 tháng 7 năm 2014 đã tự đo đạc tách thành các thửa riêng.
Tại điểm c khoản 2 Điều 10 Nghị quyết số 254/2025/QH15, Điều 6 và khoản 2 Điều 12 Nghị định số 50/2026/NĐ-CP đã quy định về việc tính, tính lại tiền sử dụng đất đối với hộ gia đình, cá nhân khi chuyển mục đích sử dụng đất từ 03 loại đất nêu trên (trong đó, có đất có nguồn gốc là đất vườn, ao, gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền sử dụng đất).
Tại Điều 48 Nghị định số 103/2024/NĐ-CP (được sửa đổi, bổ sung tại Nghị định số 291/2025/NĐ-CP) thì Ủy ban nhân dân cấp tỉnh có trách nhiệm trong việc: Giải quyết khiếu nại, tố cáo về việc tính, thu, nộp tiền sử dụng đất, tiền thuê đất theo quy định của pháp luật về khiếu nại, tố cáo; Chỉ đạo các cơ quan chức năng của địa phương thực hiện việc tính, thu, nộp tiền thuê đất tại địa phương…
Vào ngày 21/7/2026, Bộ Tài chính đã có Công văn số 10657/BTC-QLCS gửi UBND các tỉnh, thành phố về việc triển khai thực hiện quy định tại Nghị định số 50/2026/NĐ-CP.
Vì vậy, đề nghị doanh nhân căn cứ hồ sơ cụ thể, liên hệ với cơ quan chức năng tại địa phương để được hướng dẫn thực hiện theo đúng quy định. Nếu có vướng mắc về việc xác định nguồn gốc sử dụng đất, có thể liên hệ với Trung tâm tư vấn pháp luật Toàn Tâm để được tham vấn miễn phí trực tiếp.
Có thể thấy, trong quá trình hoạt động của Viện Nghiên cứu Thị trường – Truyền thông Quốc tế (IMRIC) thường xuyên phối hợp Viện Nghiên cứu Chính sách pháp luật&Kinh tế hội nhập (IRLIE) luôn xem công tác trợ giúp pháp lý góp phần giúp người dân giảm nghèo về pháp luật, do đó, Luật Trợ giúp pháp lý được Quốc hội thông qua năm 2006 và Luật Trợ giúp pháp lý được Quốc hội thông qua năm 2017 đều xác định người nghèo là nhóm đối tượng ưu tiên đầu tiên trong các nhóm đối tượng được trợ giúp pháp lý…
Đồng thời, truyền tải nội dung trên các trang tin điện tử, mạng xã hội, tạp chí in như: www.huongnghiepthitruong.vn (Viện IMRIC); www.chinhsachphapluat.vn (Viện IRLIE); www.tuvanphapluatvietnam.vn (Trung tâm TVPLMS); www.thamvanphapluat.vn (Trung tâm TTLCC); www.nghiencuupldautu.vn (Hiệp hội Nghiên cứu, Tư vấn về Chính sách, pháp luật cho hoạt động đầu tư tại Việt Nam “AVRCIPL”); www.bestlife.net.vn …Đặc biệt, www.vietbao.vn.
Qua đó, các hoạt động của Trung tâm tư vấn pháp luật Toàn Tâm về công tác trợ giúp pháp lý cho người nghèo, người yếu thế được triển khai đồng bộ, thống nhất trên toàn quốc và được thực hiện thường xuyên, trong đó chú trọng các hoạt động hỗ trợ trực tiếp cho người nghèo, người yếu thế như: thực hiện vụ việc trợ giúp pháp lý; truyền thông về trợ giúp pháp lý ở cơ sở; nâng cao năng lực đội ngũ người thực hiện trợ giúp pháp lý, đội ngũ người tham gia trợ giúp pháp lý…
Cùng với đó, các hoạt động trợ giúp pháp lý được Viện IMRIC; Viện IRLIE; Trung tâm tư vấn pháp luật Toàn Tâm tuyên truyền về các vụ việc trợ giúp pháp lý, với mong muốn ngày càng được nâng cao, nhiều vụ việc thành công, hiệu quả như người được trợ giúp pháp lý được tuyên không có tội hoặc được tuyên mức án nhẹ hơn hoặc chuyển tội danh hay thay đổi khung hình phạt thấp hơn so với mức đề nghị trong cáo trạng của Viện kiểm sát nhân dân…Đặc biệt, trongsuốt thời gian qua trợ giúp pháp lý đã thể hiện rất tốt vai trò của mình trong việc đảm bảo việc xét xử vụ việc khách quan, đúng người, đúng tội, tránh được oan sai cho người dân cũng như đã thực hiện thành công chủ trương, chính sách của Đảng và Nhà nước dành cho người nghèo, các đối tượng yếu thế trong xã hội. Trợ giúp pháp lý đã giúp người dân sử dụng pháp luật khi có tranh chấp, vướng mắc, giúp người dân “giảm nghèo về pháp luật”, đảm bảo trật tự an toàn xã hội, người dân yên tâm lao động để giảm nghèo về kinh tế…
Trên đây là hai trường hợp điển hình, xin trích dẫn để quý doanh nhân tham khảo lan toả trong cộng đồng về công tác tuyên truyền, phổ biến giáo dục pháp luật của Trung tâm tư vấn pháp luật Toàn Tâm để quý doanh nghiệp hoạt động kinh doanh hiệu quả, luôn luôn thượng tôn pháp luật…
Viện trưởng Viện IMRIC Hồ Minh Sơn – Giám đốc Trung tâm tư vấn pháp luật Toàn Tâm